滨化股份深度观察:氯碱化工龙头的周期韧性从何而来
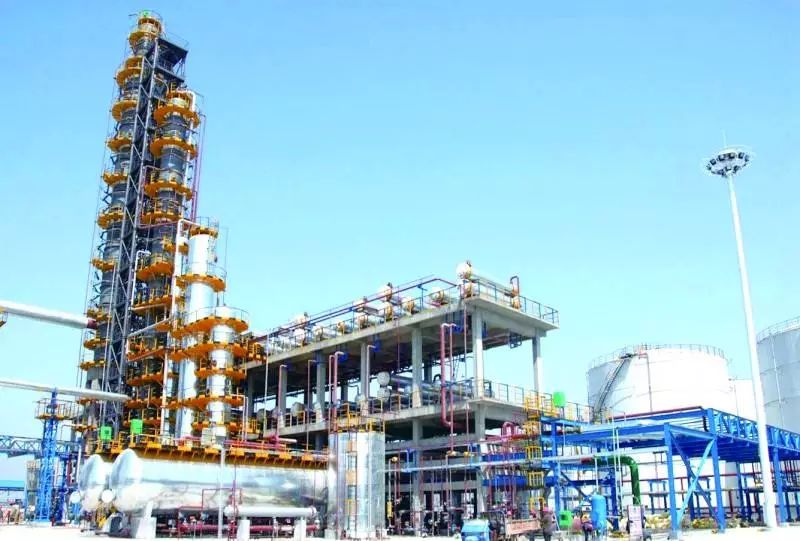
在A股化工板块中,滨化股份(601678)常被归入"氯碱化工"这一传统赛道,但若仅以周期股视角审视,难免低估其产业纵深度。从烧碱、环氧丙烷到精细化工新材料的链条延伸,这家位于山东滨州的企业,实际上提供了一个观察中国基础化工企业如何穿越周期、重构竞争力的典型样本。
一、氯碱主业:规模优势与成本曲线的位置
氯碱工业的核心竞争力,很大程度上取决于企业在成本曲线上的位置。滨化股份拥有较为完整的"盐—碱—氯"一体化布局,原盐采购半径短、自备电厂与热电联产配套,使其烧碱产品在能耗与原料成本上具备结构性优势。据中国氯碱工业协会统计,2023年国内烧碱产能约4800万吨,行业开工率维持在八成左右,而具备一体化配套的企业毛利率普遍高出行业均值5至8个百分点。
烧碱价格行情历来与下游氧化铝、造纸、印染需求高度联动。2023年下半年以来,随着氧化铝开工回升,32%离子膜烧碱华东市场价一度从750元/吨修复至900元/吨上方,滨化股份作为区域龙头,价格弹性释放较为充分。值得注意的是,氯碱平衡问题始终是行业痛点——液氯滞销会倒逼碱厂降负荷,而滨化通过环氧丙烷、三氯乙烯等耗氯产品消化氯气,一定程度上平抑了这一矛盾。
二、环氧丙烷:PO生产商的工艺路线之争
环氧丙烷(PO)是滨化股份最具看点的业务板块。作为国内重要的PO生产商,公司同时拥有氯醇法与共氧化法(HPPO)装置,产品主要供应聚醚多元醇、丙二醇等下游。2023年国内PO产能突破600万吨,但需求增速放缓,行业进入阶段性过剩,PO价格从年初的9500元/吨回落至8000元/吨附近震荡。
工艺路线决定了成本与环保的双重竞争力。传统氯醇法面临废水处理压力,而HPPO法以双氧水为氧化剂,副产物仅为水,绿色属性突出。滨化股份在HPPO工艺上的持续投入,使其在环保约束趋严的背景下获得了差异化优势。从财报数据看,公司近年研发费用率稳定在3%左右,高于氯碱行业平均水平,反映出其对工艺升级的重视。
三、财务透视:周期底部的现金流韧性
翻阅滨化集团财报可以发现一个有意思的现象:即便在化工品价格整体承压的年份,公司经营性现金流仍保持净流入,资产负债率长期控制在40%以下。这种财务稳健性,在重资产化工企业中并不多见。其背后逻辑在于,氯碱与PO的双主业结构形成了一定对冲——当PO价格下行时,烧碱的刚性需求提供基本盘;反之亦然。
对于关注601678走势图的投资者而言,理解这种"双轮对冲"的业务结构,比单纯追踪短期价格波动更有意义。化工板块股票的估值中枢,最终取决于企业穿越周期的能力,而非单一年度的利润高低。
四、行业坐标与长期变量
放在更大的产业坐标中看,氯碱化工正面临碳达峰背景下的能耗双控约束,落后产能退出是确定性趋势,这对存量龙头企业构成隐性利好。同时,环氧丙烷下游聚氨酯需求与家电、汽车、建筑保温景气度密切相关,需求端的修复节奏仍需跟踪。
滨化股份股吧中讨论较多的新项目进展,本质上指向同一个问题:企业能否从基础化工品供应商,向附加值更高的精细化工与新材料延伸。这条路径没有捷径,需要持续的资本开支与技术积累,但一旦跑通,估值逻辑将发生实质改变。
综合来看,滨化股份的价值不在于某一季度的价格弹性,而在于一体化成本壁垒、双主业对冲结构以及工艺升级决心所构成的复合竞争力。对于研究化工板块的投资者,这家企业值得放入长期跟踪清单,而非仅作为短期博弈的标的。